Domain 12627.de kaufen?
Wir ziehen mit dem Projekt
12627.de um.
Sind Sie am Kauf der Domain
12627.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 12627.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
-
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **

Wann entsteht die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer entsteht, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird fällig, sobald die Waren die EU-Zollgrenze passieren. Die Höhe der Einfuhrumsatzsteuer richtet sich nach dem Wert der eingeführten Waren und dem geltenden Steuersatz. Die Steuer muss vom Einführer entrichtet werden und wird in der Regel vom Zoll erhoben. Es ist wichtig, die Einfuhrumsatzsteuer korrekt zu berechnen und zu bezahlen, um Probleme mit den Zollbehörden zu vermeiden. **
Wann wird Einfuhrumsatzsteuer erhoben?
Die Einfuhrumsatzsteuer wird erhoben, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Art der Ware und dem jeweiligen Einfuhrland. In Deutschland beträgt der reguläre Satz der Einfuhrumsatzsteuer 19%, es gibt jedoch auch ermäßigte Sätze für bestimmte Waren. Die Einfuhrumsatzsteuer muss in der Regel vom Empfänger der Ware entrichtet werden. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
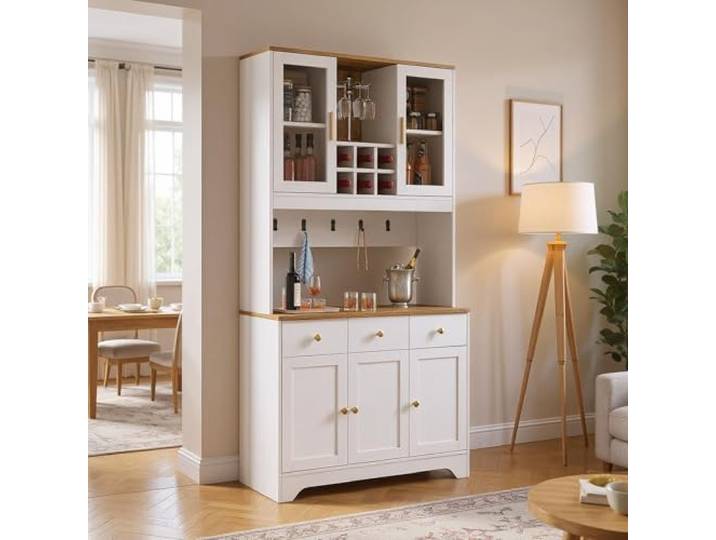
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
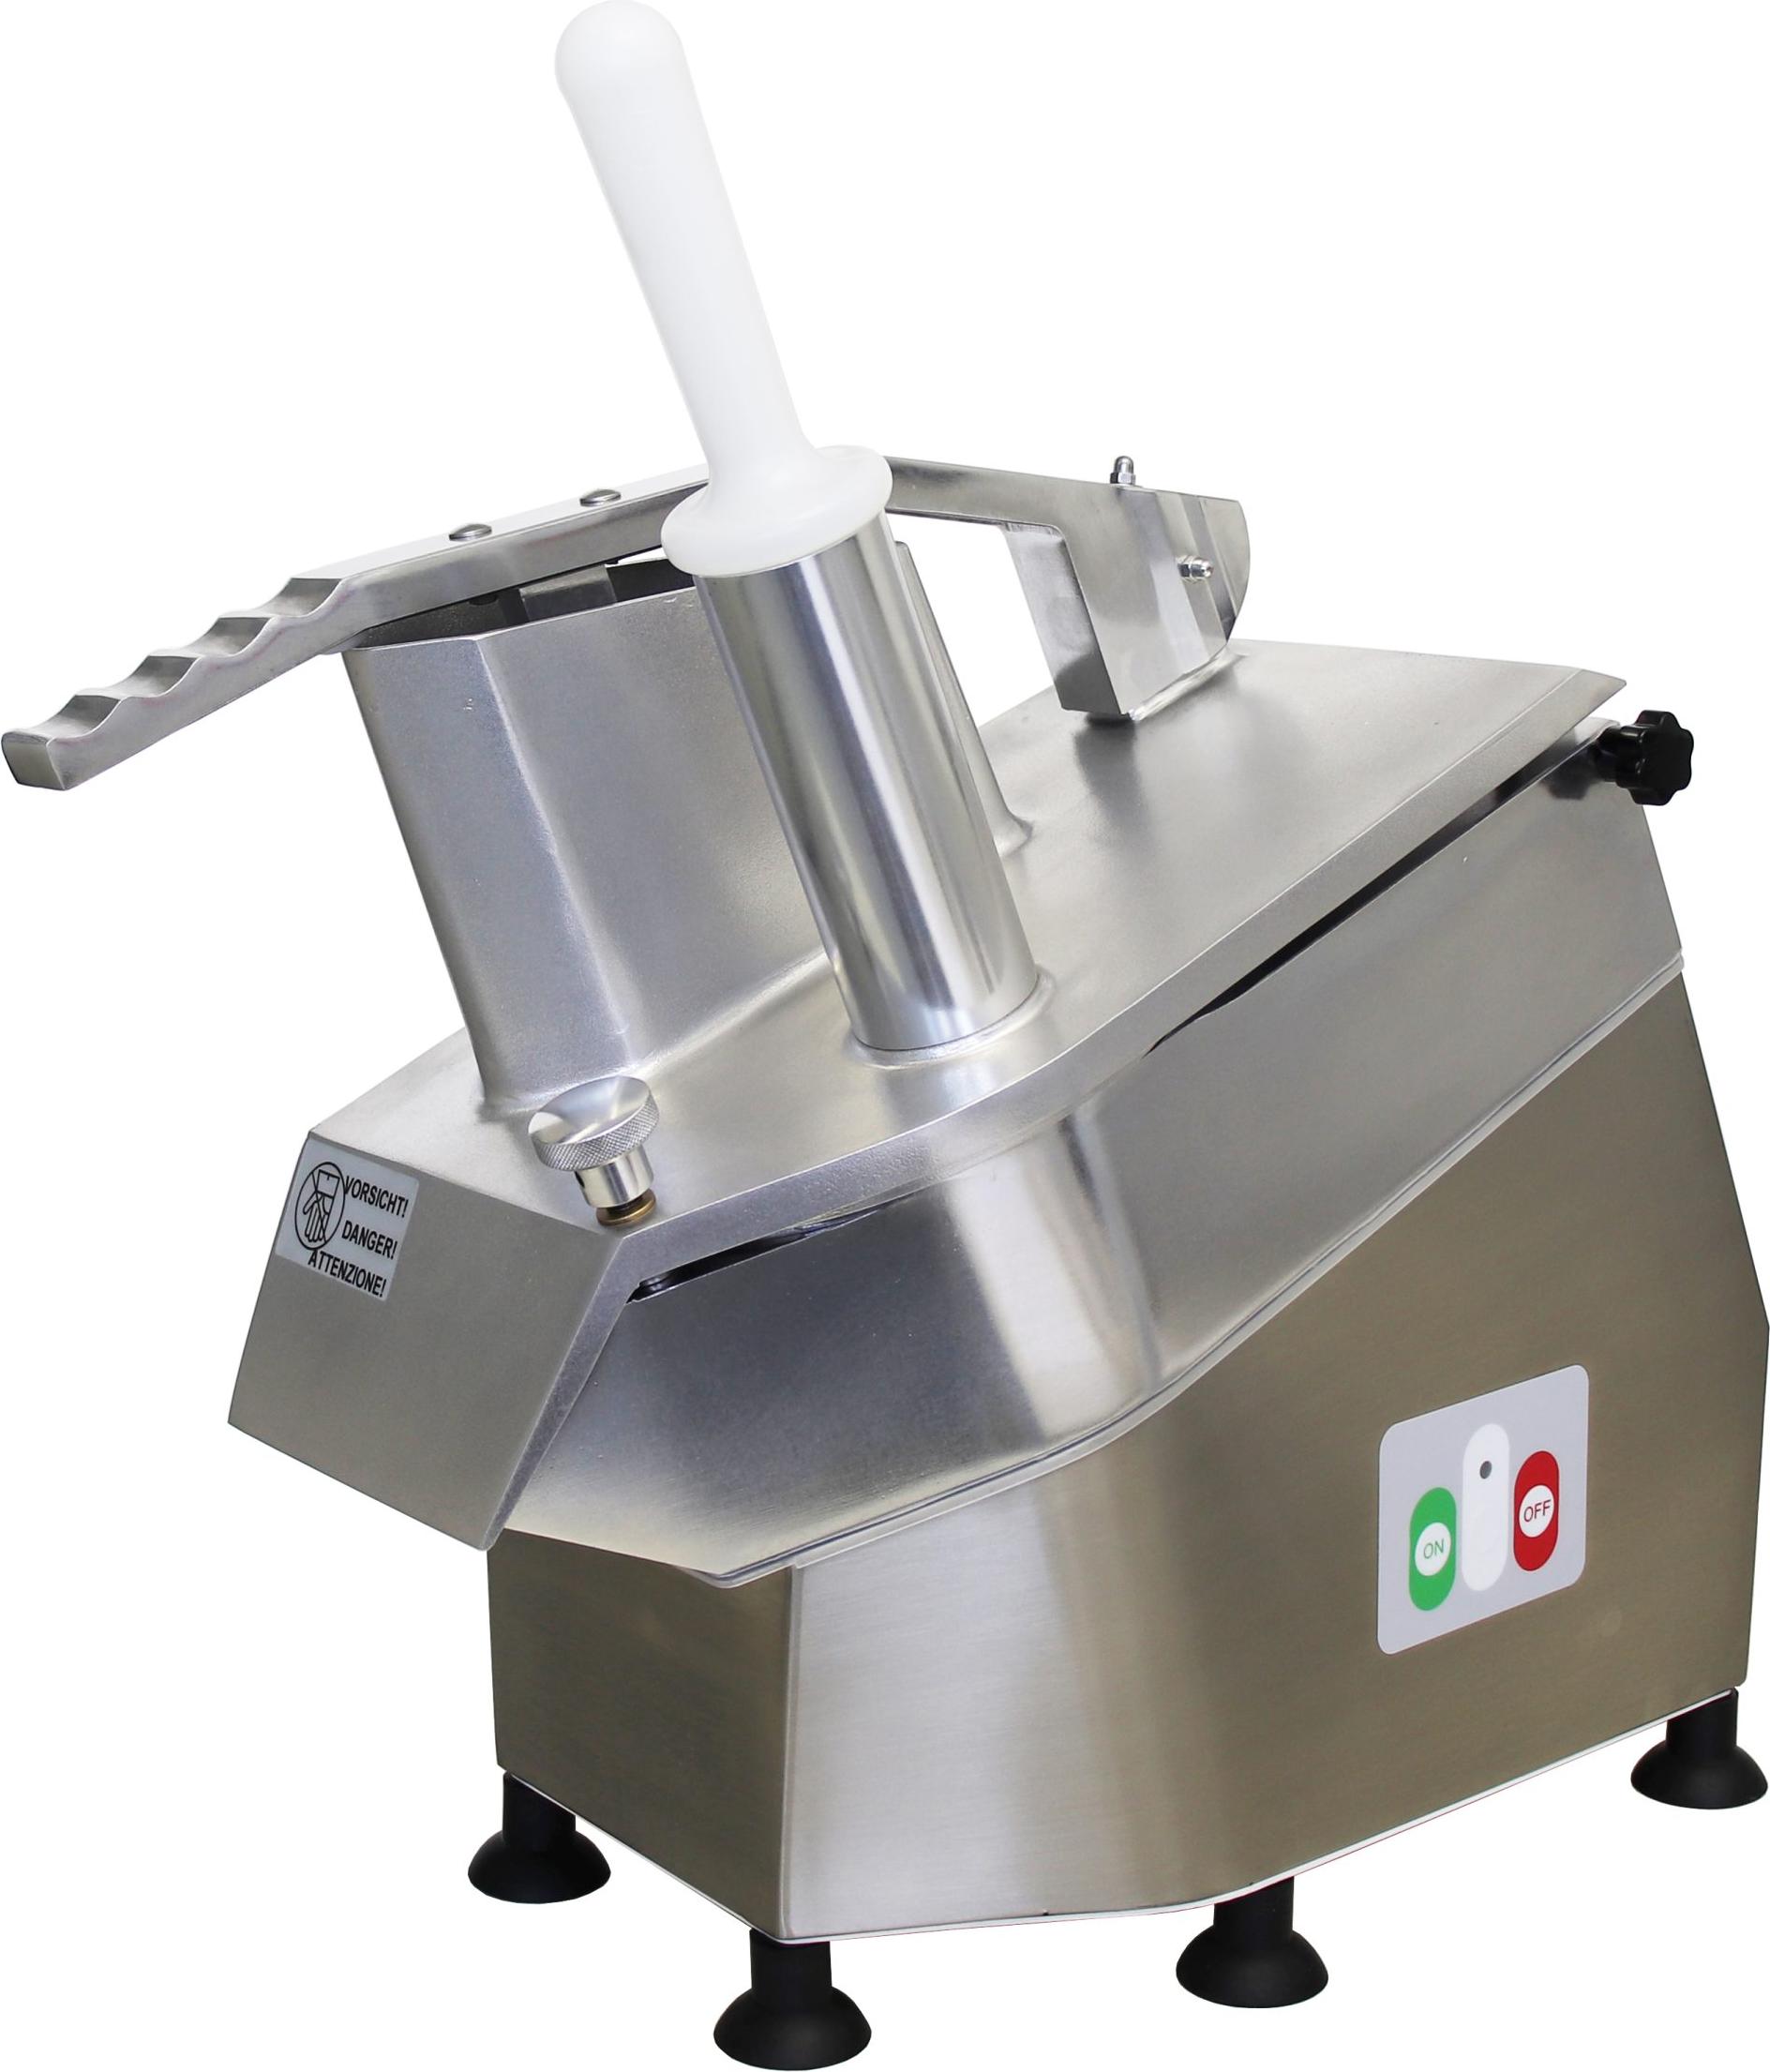
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
-
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
-
Wann entsteht die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer entsteht, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird fällig, sobald die Waren die EU-Zollgrenze passieren. Die Höhe der Einfuhrumsatzsteuer richtet sich nach dem Wert der eingeführten Waren und dem geltenden Steuersatz. Die Steuer muss vom Einführer entrichtet werden und wird in der Regel vom Zoll erhoben. Es ist wichtig, die Einfuhrumsatzsteuer korrekt zu berechnen und zu bezahlen, um Probleme mit den Zollbehörden zu vermeiden. **
-
Wann wird Einfuhrumsatzsteuer erhoben?
Die Einfuhrumsatzsteuer wird erhoben, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Art der Ware und dem jeweiligen Einfuhrland. In Deutschland beträgt der reguläre Satz der Einfuhrumsatzsteuer 19%, es gibt jedoch auch ermäßigte Sätze für bestimmte Waren. Die Einfuhrumsatzsteuer muss in der Regel vom Empfänger der Ware entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.